Pháp lý · Thuế 2026
Thuế bán hàng online 2026 cho người đang có lương
Đi làm có lương, tối về bán thêm trên sàn hoặc Facebook: năm 2026 là năm nhiều người trong tình huống này phải hỏi lại mình đang nộp thuế thế nào. Thuế khoán đã bỏ, ngưỡng doanh thu đổi hai lần trong năm, sàn bắt đầu khấu trừ thay. Bài này gom các con số đã kiểm, và chỉ rõ chỗ nào còn chưa chắc.
Thuế bán hàng online 2026 với người đang có lương là chủ đề nhiều người hỏi nhất trong nhóm độc giả đang dựng nguồn thu thứ hai. Năm 2026 thay đổi nhiều: thuế khoán bị bỏ, ngưỡng doanh thu được nâng, sàn thương mại điện tử khấu trừ thay, Luật Thuế TNCN mới có hiệu lực. Bài này chỉ dùng các điểm đã kiểm; chỗ nào chưa đối chiếu được nguyên văn, tôi ghi chưa chắc. Tình trạng đến tháng 11/2026.
Nội dung bài viết
1. Hai nguồn thu, hai cách tính
Người vừa đi làm vừa bán hàng có hai loại thu nhập, và mỗi loại có cách tính riêng:
| Tiền lương, tiền công | Bán hàng (thu nhập kinh doanh) | |
|---|---|---|
| Căn cứ tính | Thu nhập sau giảm trừ | Doanh thu |
| Mức 2026 | Biểu lũy tiến 5 bậc, 5%–35% | Không nộp nếu doanh thu ≤ 1 tỷ đồng/năm; vượt thì theo tỷ lệ % ngành |
| Giảm trừ | Bản thân 15,5 triệu/tháng, mỗi người phụ thuộc 6,2 triệu/tháng | Không áp giảm trừ gia cảnh |
| Ai khấu trừ | Công ty trả lương | Sàn (nếu có thanh toán) hoặc tự khai |
Biểu 5 bậc và mức giảm trừ mới áp dụng từ kỳ tính thuế 2026 theo Luật Thuế TNCN 109/2025/QH15. Biểu lũy tiến tính theo thu nhập tính thuế mỗi tháng: đến 10 triệu đồng 5%; trên 10 đến 30 triệu 10%; trên 30 đến 60 triệu 20%; trên 60 đến 100 triệu 30%; trên 100 triệu 35%.
2. Ngưỡng 1 tỷ đồng và việc bỏ thuế khoán
- Bỏ thuế khoán, bỏ lệ phí môn bài từ 01/01/2026 với hộ, cá nhân kinh doanh (Nghị quyết 198/2025/QH15). Người bán tự khai theo doanh thu thật.
- Ngưỡng không chịu thuế GTGT và TNCN: doanh thu không quá 1 tỷ đồng/năm. Nghị định 68/2026 bản đầu đặt mức 500 triệu; Nghị định 141/2026 (ngày 29/4/2026) nâng lên 1 tỷ và áp dụng từ 01/01/2026. Trước 2026, mốc này là 100 triệu.
- Doanh thu các kênh cộng dồn. Bán trên hai sàn và một trang Facebook thì cộng cả ba để so với ngưỡng, không tách từng kênh.
- Dưới ngưỡng vẫn phải thông báo doanh thu. Riêng năm 2026 có hai mốc: 31/7/2026 và 31/01/2027 (theo tài liệu dự án đã tổng hợp; cách nộp cụ thể nên hỏi cơ quan thuế quản lý).
- Vượt 1 tỷ: kê khai theo quý, bắt buộc dùng hóa đơn điện tử, đăng ký trong 30 ngày kể từ khi doanh thu lũy kế vượt ngưỡng. Với bán hàng hóa, tỷ lệ là GTGT 1% trên toàn bộ doanh thu và TNCN 0,5% trên phần doanh thu vượt 1 tỷ (hoặc chọn 15% trên thu nhập nếu doanh thu đến 3 tỷ). Bảng nhóm và công thức này tôi ghi mức khá chắc, chưa đọc nguyên văn Nghị định 68/2026 sau sửa đổi.
3. Bán trên sàn, bán trên mạng xã hội: ai khai, ai nộp
Luật Quản lý thuế 108/2025/QH15 giao cho sàn thương mại điện tử có chức năng đặt hàng và thanh toán việc khấu trừ, khai và nộp thay thuế cho hộ, cá nhân bán trên sàn. Theo Nghị định 117/2025, tỷ lệ khấu trừ với bán hàng hóa là 1,5% doanh thu (1% GTGT và 0,5% TNCN); dịch vụ cao hơn.
- Bán trên sàn có thanh toán: sàn khấu trừ. Bạn cung cấp đúng mã số thuế hoặc số định danh cá nhân cho sàn, và không kê khai lại hai loại thuế đó cho các giao dịch đã bị khấu trừ.
- Bán qua Facebook, Zalo, website riêng, chuyển khoản trực tiếp: bạn tự khai.
- Điểm chưa chắc: sàn khấu trừ 1,5% trên mọi đơn, trong khi người có tổng doanh thu không quá 1 tỷ đồng/năm không phải nộp. Phần đã bị khấu trừ được hoàn hay bù trừ theo trình tự nào sau khi ngưỡng nâng lên 1 tỷ, tôi chưa chắc. Hãy lưu đủ chứng từ khấu trừ của sàn.
Từ 01/7/2026, Luật Thương mại điện tử 122/2025/QH15 có hiệu lực, sàn phải xác minh người bán. Bán hàng online ẩn danh ngày càng khó, và cũng không còn lý do để làm vậy khi doanh thu nhỏ đã được miễn thuế.
Đọc sâu hơn trong sách
Khởi Nghiệp Và Mô Hình Kinh Doanh Phù Hợp Cho Bạn
Lộ trình 90 ngày dựng nguồn thu thứ hai — hướng tới 250 triệu đồng mỗi tháng
Ebook907 trang499.000đKhóa học video
học 2 năm3.999.000đCombo Ebook + Video
tiết kiệm 299.000đ4.199.000đ
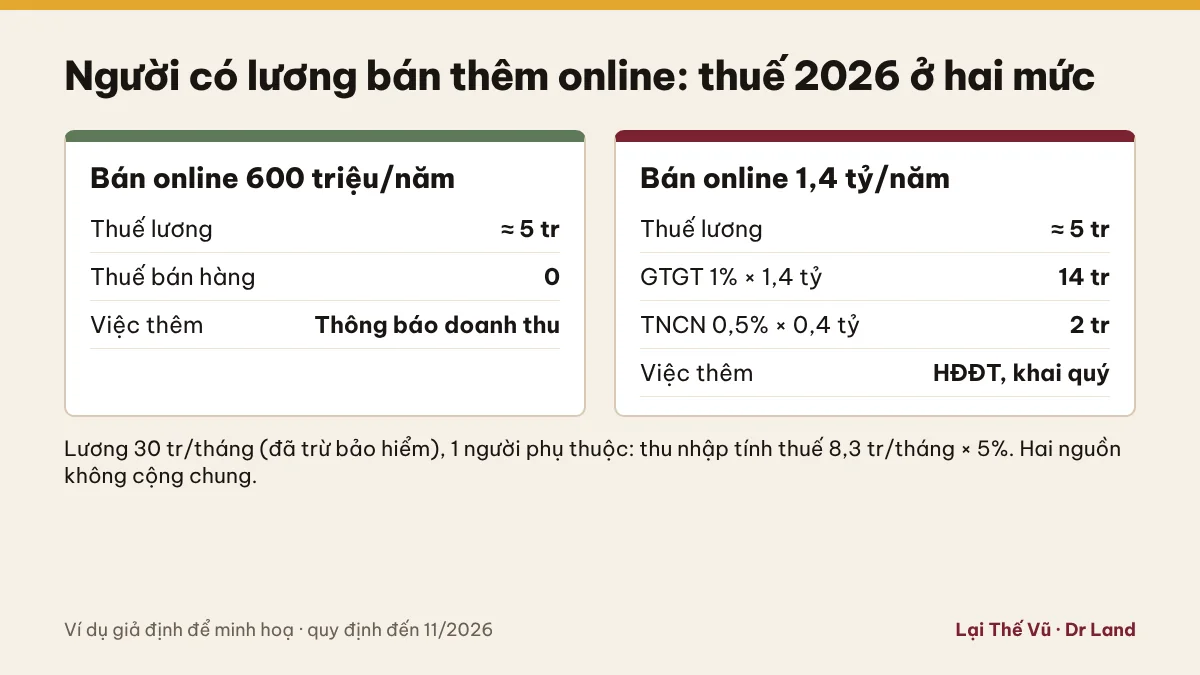
4. Ví dụ giả định: lương 30 triệu, bán online hai mức
Giả định để minh hoạ: chị A có lương 30 triệu đồng/tháng (đã trừ bảo hiểm bắt buộc), nuôi một con; tối bán đồ gia dụng, là hàng hóa.
| Khoản | Bán online 600 triệu/năm | Bán online 1,4 tỷ/năm |
|---|---|---|
| Thu nhập tính thuế từ lương/tháng | 30 − 15,5 − 6,2 = 8,3 triệu | 8,3 triệu |
| Thuế TNCN tiền lương/năm | 8,3 × 5% × 12 ≈ 5 triệu | ≈ 5 triệu |
| Thuế GTGT bán hàng | 0 (dưới ngưỡng) | 1% × 1,4 tỷ = 14 triệu |
| Thuế TNCN bán hàng | 0 (dưới ngưỡng) | 0,5% × (1,4 tỷ − 1 tỷ) = 2 triệu |
| Việc phải làm thêm | Thông báo doanh thu | Hóa đơn điện tử, khai quý |
Hai điều nên thấy từ bảng. Thứ nhất, bán thêm 600 triệu không làm thuế tiền lương của chị A tăng, vì hai nguồn không cộng chung vào biểu lũy tiến. Thứ hai, ở mức 1,4 tỷ, nếu toàn bộ đi qua sàn thì sàn đã khấu trừ 1,5% × 1,4 tỷ = 21 triệu, nhiều hơn 16 triệu tính theo công thức trên; phần chênh xử lý thế nào là điểm tôi đã ghi chưa chắc ở mục 3.
5. Quyết toán thuế tiền lương khi có thêm thu nhập kinh doanh
- Tách cách tính, ghép số liệu. Theo hướng dẫn thứ cấp tôi đã đọc (năm 2026), phần lương quyết toán theo biểu lũy tiến, phần kinh doanh theo doanh thu và tờ khai riêng của cá nhân kinh doanh. Mức khá chắc.
- Ủy quyền cho công ty chỉ bao phần tiền lương. Có thu nhập kinh doanh thì còn được ủy quyền hay phải tự quyết toán phần lương: chưa chắc, hỏi nhân sự và cơ quan thuế sớm.
- Hạn tự quyết toán thường là cuối tháng thứ tư sau khi hết năm; nộp chậm tờ khai bị phạt theo số ngày chậm (Nghị định 125/2020 sửa bởi Nghị định 310/2025).
- Viên chức, công chức: trước khi bán thêm, kiểm tra quy định riêng của ngành mình; Luật Viên chức 129/2025 từ 01/7/2026 đã thay đổi, còn công chức vẫn bị hạn chế.
6. Bảng văn bản áp dụng và điểm chưa chắc
| Văn bản | Hiệu lực | Ý chính |
|---|---|---|
| Luật Thuế TNCN 109/2025/QH15 | 01/7/2026; lương, kinh doanh từ kỳ tính thuế 2026 | Biểu 5 bậc; giảm trừ 15,5/6,2 triệu |
| Nghị định 253/2026/NĐ-CP | 01/7/2026 | Hướng dẫn thuế TNCN; khấu trừ 10% thu nhập vãng lai từ 5 triệu/lần |
| Nghị quyết 198/2025/QH15 | 01/01/2026 | Bỏ thuế khoán, bỏ lệ phí môn bài |
| Nghị định 68/2026, sửa bởi Nghị định 141/2026 | Kỳ tính thuế 2026 | Ngưỡng 1 tỷ đồng/năm; nhóm doanh thu; hóa đơn điện tử |
| Luật Quản lý thuế 108/2025/QH15 | 01/7/2026 (phần hộ kinh doanh từ 01/01/2026) | Sàn khấu trừ, khai, nộp thay |
| Nghị định 117/2025/NĐ-CP | Đang áp dụng | Tỷ lệ khấu trừ trên sàn: hàng hóa 1,5% |
| Luật Thương mại điện tử 122/2025/QH15 | 01/7/2026 | Sàn xác minh người bán |
Chưa chắc: (1) cách hoàn hoặc bù trừ phần sàn đã khấu trừ khi tổng doanh thu dưới 1 tỷ hoặc khi tỷ lệ khấu trừ cao hơn công thức tính trên phần vượt ngưỡng; (2) công thức TNCN cho nhóm 1–3 tỷ chưa đọc nguyên văn; (3) quyền ủy quyền quyết toán khi có thu nhập kinh doanh; (4) thông tư hướng dẫn mẫu biểu áp dụng cho kỳ quyết toán 2026.
7. Checklist trước kỳ quyết toán
- □ Cộng doanh thu tất cả các kênh trong năm, so với 1 tỷ đồng.
- □ Tải bảng kê, chứng từ khấu trừ của từng sàn.
- □ Tách riêng doanh thu tự khai (mạng xã hội, chuyển khoản trực tiếp).
- □ Đã thông báo doanh thu đúng mốc nếu dưới ngưỡng.
- □ Nếu vượt ngưỡng: đã đăng ký hóa đơn điện tử, khai đủ các quý.
- □ Hỏi nhân sự xem mình còn được ủy quyền quyết toán phần lương không.
- □ Đăng ký đủ người phụ thuộc để được giảm trừ 6,2 triệu/tháng.
Số liệu trong ví dụ là giả định. Bài viết tổng hợp quy định đến tháng 11/2026 và không thay cho tư vấn của kế toán hoặc cơ quan thuế; Quốc hội đang xem xét thêm một số dự án luật thuế, nên hãy kiểm lại trước kỳ quyết toán.
Video liên quan từ kênh Lại Thế Vũ – Dr Land
Nếu bạn thích nghe hơn đọc, các video dưới đây trên kênh YouTube của tôi bàn tiếp chủ đề này.
Bí Quyết Quản Trị: Kế Hoạch Là Danh Sách Việc Làm Hay Chiến Lược Rành Chiến Thắng?

Bí Quyết Vận Hành PDCA Của Apple & Toyota: Từ Bản Vẽ Đến Kết Quả Thực Tế
Xem thêm video và đăng ký kênh YouTube Lại Thế Vũ – Dr Land →
Câu hỏi thường gặp
Đi làm có lương, bán hàng online dưới 1 tỷ đồng/năm có phải nộp thuế không?
Phần bán hàng: từ kỳ tính thuế 2026, cá nhân, hộ kinh doanh có doanh thu không quá 1 tỷ đồng/năm không phải nộp thuế GTGT và TNCN (Nghị định 68/2026 sửa bởi Nghị định 141/2026), nhưng vẫn phải thông báo doanh thu. Phần lương vẫn tính thuế TNCN theo biểu lũy tiến như bình thường.
Doanh thu bán hàng online có cộng vào lương để tính thuế lũy tiến không?
Theo các hướng dẫn tôi đã đọc, thu nhập kinh doanh tính theo tỷ lệ trên doanh thu và quyết toán riêng, không cộng vào biểu lũy tiến của tiền lương. Đây là mức khá chắc từ nguồn thứ cấp; hãy kiểm lại với cơ quan thuế khi quyết toán.
Bán trên sàn đã bị khấu trừ thuế thì có phải kê khai nữa không?
Với các giao dịch sàn đã khấu trừ và nộp thay thuế GTGT, TNCN, người bán không kê khai lại hai loại thuế đó. Phần bán qua Facebook, Zalo, website riêng thì tự khai. Doanh thu các kênh vẫn được cộng chung để xem có vượt 1 tỷ đồng hay không.
Công ty có quyết toán thuế thay khi tôi có thêm thu nhập bán hàng không?
Ủy quyền quyết toán cho đơn vị trả lương chỉ bao phần tiền lương. Phần kinh doanh bạn tự khai. Trường hợp có thu nhập kinh doanh thì có còn được ủy quyền phần lương hay không, tôi chưa chắc; hỏi bộ phận nhân sự và cơ quan thuế trước hạn quyết toán.
Đọc sâu hơn trong sách
Khởi Nghiệp Và Mô Hình Kinh Doanh Phù Hợp Cho Bạn
Lộ trình 90 ngày dựng nguồn thu thứ hai — hướng tới 250 triệu đồng mỗi tháng
Ebook907 trang499.000đKhóa học video
học 2 năm3.999.000đCombo Ebook + Video
tiết kiệm 299.000đ4.199.000đ